中芯国际科创板上市估值预测 首日有望冲击77元,中签预计获利2.5万元
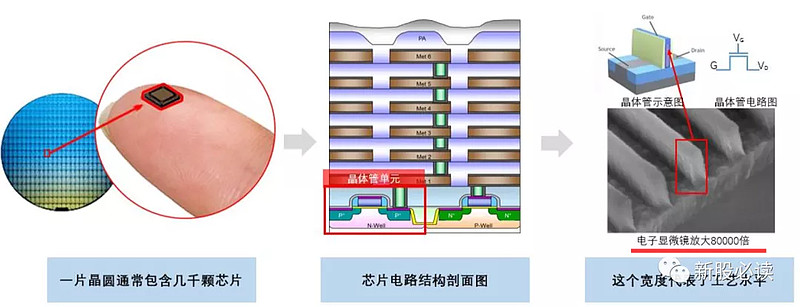
随着科创板开市一周年的临近,备受瞩目的集成电路晶圆代工龙头——中芯国际(SMIC)即将登陆科创板。作为A股市场近十年来规模最大的IPO,中芯国际的估值与上市表现成为市场关注焦点。本文基于行业可比公司、科创板新股溢价效应及公司基本面,对其上市首日价格区间及中签收益进行预测。
一、公司基本面:集成电路晶圆与芯片双轮驱动
中芯国际是中国大陆技术最先进、规模最大的集成电路晶圆代工企业,主营业务为集成电路晶圆代工及配套服务,同时提供光掩模制造、凸块加工、测试等一站式芯片设计服务。公司在我国集成电路产业链中占据核心地位,是“国产替代”战略的关键一环。
二、估值分析:可比公司与科创板溢价
- 港股估值锚定:中芯国际港股(0981.HK)当前股价约30港元,对应市净率(PB)约2.5倍。A股发行价27.46元/股,若按港股估值,A股溢价空间存在但有限。
- 科创板新股溢价:科创板首批新股平均首日涨幅约140%,近期新股首日平均涨幅约100%-200%。考虑到中芯国际的稀缺性、龙头地位及战略意义,市场情绪极为高涨。
- 行业可比公司:A股半导体代工企业华润微(688396)当前市盈率(PE)约80倍,而中芯国际港股PE约70倍。若A股给予一定溢价,对应PE可达90-100倍。按2020年预测净利润约20亿元计算,市值约2000亿元,对应股价约28元;但考虑到新股炒作,首日价格可能远超此合理区间。
综合发行价27.46元、港股联动及科创板新股溢价,给予中芯国际上市首日价格区间预测为50-77元,中性预测为65元,乐观情形下有望冲击77元。
三、上市首日价格冲击77元的可能性
- 战略配售与流通盘:中芯国际发行16.86亿股,其中战略配售占比50%,绿鞋机制保护,实际流通盘约8.4亿股。按发行价计算,流通市值约230亿元,适合大资金炒作。
- 市场情绪:作为科创板“芯片巨无霸”,散户与机构认购热情极高,网上申购中签率约0.2%,供不应求格局明显。
- 港股联动:若上市前港股持续上涨,将带动A股定价。历史上科创板新股首日涨幅中位数为120%,若按此计算,首日价格约60元;若涨幅达180%,则价格约77元。
预测:上市首日开盘价预计在60-65元之间,盘中最高价有望冲击77-80元,收盘价预计在65-70元。
四、中签获利测算:预获2.5万元
中芯国际网上申购中签一手为500股,发行价27.46元,中签成本为13,730元。若以预测最高价77元卖出,则盈利为:(77-27.46)×500≈24,770元,接近2.5万元。若以收盘价65元计算,盈利约18,770元,同样收获丰厚。
五、风险提示
- 科创板新股前五个交易日不设涨跌幅限制,波动剧烈,存在破发或高位回落风险。
- 中芯国际估值显著高于港股,长期溢价可能收敛。
- 全球半导体行业周期及中美贸易摩擦等不确定因素。
结论:中芯国际作为集成电路晶圆与芯片领域的国家队,上市首日有望受资金追捧,冲击77元大关,中签者幸运线预达2.5万元。投资者需理性看待短期炒作,关注长期价值。
如若转载,请注明出处:http://www.sljzpcb.com/product/1.html
更新时间:2026-11-01 19:50:42